Qu'est-ce qu'un loueur de meublé non professionnel ?
Est loueur de meublé non professionnel toute personne qui loue un ou plusieurs logements meublés sans remplir les conditions du statut professionnel (LMP). Le logement doit être équipé du mobilier nécessaire pour y vivre immédiatement : literie, plaques de cuisson, réfrigérateur, vaisselle, rangements, etc.
On bascule en loueur en meublé professionnel (LMP) lorsque deux conditions sont réunies : les recettes annuelles de location meublée dépassent 23 000 € et elles excèdent les autres revenus d'activité du foyer fiscal. En dessous, on reste LMNP.
Les revenus locatifs sont imposés dans la catégorie des bénéfices industriels et commerciaux (BIC), et non des revenus fonciers comme en location nue.
Loueur de meublé non professionnel : la nouvelle loi 2027
Ce que propose le projet de budget
La mesure figure à l'article 7 du PLF 2027. Elle prévoit :
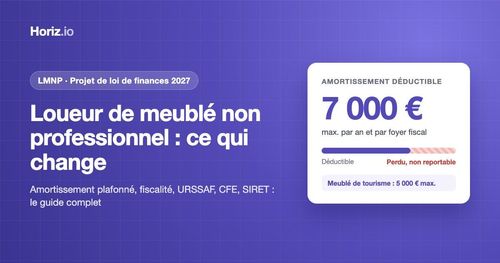
- Un amortissement plafonné : pour une location meublée non professionnelle, l'amortissement des locaux ne serait déductible qu'à hauteur de 2,5 % par an, dans la limite de 7 000 € par an et par foyer fiscal.
- Un régime plus strict pour les meublés de tourisme : taux ramené à 1,5 %, dans la limite de 5 000 € par an et par foyer fiscal.
- La fin du report : pour les exercices clos à compter du 1er janvier 2027, les amortissements non déductibles du fait des plafonds ne pourraient plus être reportés sur les années suivantes. Un régime transitoire est prévu pour les amortissements déjà en report.
Le plafond s'apprécie par foyer fiscal et non par bien : un investisseur qui détient plusieurs meublés serait limité à 7 000 € au total.
Pourquoi cette réforme ?
Le gouvernement veut rapprocher la fiscalité de la location meublée de celle de la location nue et encourager la location de longue durée. La mesure prolonge la réintégration des amortissements dans le calcul de la plus-value, votée dans la loi de finances 2025.
À noter : il s'agit d'un projet. Taux, plafonds et date d'application peuvent encore évoluer pendant l'examen parlementaire.
Qui serait le plus touché ?
Les loueurs au régime réel sont les seuls concernés, puisque ce sont eux qui amortissent. L'impact sera plus fort pour les biens de valeur élevée, les investisseurs détenant plusieurs meublés, les meublés de tourisme et les loueurs ayant un stock important d'amortissements reportés.
Exemple : avec une part amortissable (hors terrain) de 200 000 €, un amortissement à 2,5 % représente 5 000 € par an, sous le plafond. Avec 400 000 €, il atteindrait 10 000 €, mais la déduction serait limitée à 7 000 €.
Loueur de meublé non professionnel : la fiscalité en 2026
Deux régimes d'imposition coexistent.
Le régime micro-BIC
Le loueur déclare ses recettes et bénéficie d'un abattement forfaitaire censé couvrir toutes ses charges. Depuis la réforme applicable aux revenus 2025 :
- Location meublée longue durée : abattement de 50 %, dans la limite de 77 700 € de recettes.
- Meublé de tourisme non classé : abattement de 30 %, dans la limite de 15 000 € de recettes.
- Meublé de tourisme classé : abattement de 50 %, dans la limite de 77 700 € de recettes.
Le régime réel
Le loueur déduit ses charges réelles (intérêts d'emprunt, taxe foncière, assurance, frais de gestion, travaux, comptabilité) et amortit le bien et le mobilier. C'est ce régime, souvent le plus avantageux, qui serait concerné par le plafonnement prévu en 2027. Il impose de tenir une comptabilité et de déposer une liasse fiscale, d'où le recours fréquent à un expert-comptable.
Les prélèvements sociaux
Les revenus d'un loueur de meublé non professionnel supportent, en principe, les prélèvements sociaux sur les revenus du patrimoine, et non des cotisations sociales d'indépendant.
Pour les locations de courte durée, retrouvez le détail des règles dans notre guide sur la fiscalité de la location Airbnb.

Tableau d'amortissement LMNP : pourquoi un tableur ne suffit plus
Au régime réel, le loueur de meublé non professionnel doit amortir son bien par composants, chacun sur sa propre durée :
| Composant | Part indicative du prix | Durée indicative |
| Terrain | 10 à 20 % | Non amortissable |
| Gros œuvre | 40 à 50 % | 40 à 50 ans |
| Façades, toiture, étanchéité | 10 à 15 % | 20 à 30 ans |
| Installations techniques | 10 à 15 % | 15 à 25 ans |
| Agencements intérieurs | 5 à 10 % | 10 à 15 ans |
| Mobilier et équipements | Valeur réelle | 5 à 10 ans |
Répartitions et durées indicatives, à valider avec votre expert-comptable.
Beaucoup de loueurs tiennent ce tableau sur Excel. Mais si le PLF 2027 est adopté, le calcul se complique nettement :
- l'amortissement des locaux serait plafonné à 2,5 % et 7 000 € par an, ou 1,5 % et 5 000 € pour un meublé de tourisme ;
- le plafond s'appliquerait par foyer fiscal, donc à répartir entre tous vos meublés ;
- la part non déductible ne serait plus reportable, sauf régime transitoire pour les amortissements déjà en stock.
Un tableur figé ne tient compte ni de ces nouvelles règles ni de leurs évolutions au fil des lois de finances. Une erreur d'amortissement se répercute directement sur votre impôt et, depuis 2025, sur la plus-value à la revente. Nous détaillons ces limites dans notre article tableau d’amortissement LMNP : Excel ou simulateur ?
Le simulateur Horiz.io calcule automatiquement l'amortissement de votre bien et son impact sur votre fiscalité et votre rendement, avec des règles mises à jour. Calculez votre amortissement LMNP et votre rendement net.
Loueur de meublé non professionnel et URSSAF
C'est une question fréquente, et la réponse est en général non : le loueur de meublé non professionnel qui loue en longue durée n'a pas à s'affilier à l'URSSAF ni à payer de cotisations sociales. Il ne supporte que les prélèvements sociaux.
Deux exceptions à connaître :
- Les meublés de tourisme : si les recettes dépassent 23 000 € par an, l'activité est considérée comme professionnelle au regard de la sécurité sociale, avec affiliation et cotisations sociales.
- Le passage au statut LMP : au-delà des seuils de recettes évoqués plus haut, le loueur devient professionnel et relève alors du régime des indépendants.
Loueur de meublé non professionnel et CFE
Oui, le loueur de meublé non professionnel est en principe redevable de la cotisation foncière des entreprises (CFE), car la location meublée est considérée comme une activité professionnelle au sens fiscal.
- La CFE n'est pas due l'année de début d'activité.
- Elle est calculée sur la valeur locative du bien loué, avec une cotisation minimum fixée par la commune.
- Certaines situations peuvent ouvrir droit à une exonération, notamment la location d'une partie de sa propre résidence principale, ou des exonérations décidées localement.
- L'avis de CFE est dématérialisé : il se consulte dans l'espace professionnel sur impots.gouv.fr, à créer après l'obtention du SIRET.
Loueur de meublé non professionnel : SIRET et déclaration INPI
Pourquoi un numéro SIRET ?
Tout loueur de meublé non professionnel doit déclarer le début de son activité pour obtenir un numéro SIRET. Ce numéro est indispensable pour déclarer ses revenus en BIC, créer son espace professionnel sur impots.gouv.fr et recevoir l'avis de CFE.
Comment faire sa déclaration sur le guichet unique INPI
Depuis 2023, la déclaration se fait en ligne sur le guichet unique des formalités des entreprises, géré par l'INPI. Les étapes essentielles :
- Créer un compte sur le guichet unique.
- Déclarer une activité de location meublée non professionnelle (formalité de début d'activité).
- Renseigner l'adresse du ou des biens loués et la date de début de location.
- Choisir le régime d'imposition (micro-BIC ou réel).
La déclaration doit être faite dans les 15 jours suivant le début de la location. Le SIRET est ensuite attribué par l'INSEE. Pour plusieurs biens, un seul SIRET suffit en général.
Le statut de loueur de meublé non professionnel reste-t-il intéressant ?
Oui, dans de nombreux cas, mais il faut refaire ses calculs. Même plafonné, l'amortissement continue de réduire la base imposable, ce que la location nue ne permet pas aujourd'hui. Le meublé garde aussi ses atouts : loyers plus élevés, bail plus court, forte demande chez les étudiants et les actifs mobiles.
En revanche, combinée à la réintégration des amortissements dans la plus-value, la réforme réduit l'écart avec la location nue. Pour les biens les plus chers, les portefeuilles importants et la location touristique, l'arbitrage mérite d'être réexaminé : le meilleur moyen est de calculer votre rendement locatif dans chaque scénario.
Comment se préparer dès maintenant
- Suivre l'examen du budget jusqu'à son adoption définitive.
- Comparer son amortissement annuel au futur plafond (7 000 €, ou 5 000 € en tourisme).
- Recenser ses amortissements en report et étudier le régime transitoire avec son expert-comptable.
- Vérifier ses obligations : SIRET à jour, régime d'imposition adapté, CFE, éventuelle affiliation URSSAF.
- Intégrer la nouvelle règle dans tout projet d'achat en cours.
Recalculez la rentabilité de vos meublés avec Horiz.io
Un plafonnement de l'amortissement modifie directement le rendement net d'un meublé, et l'impact varie fortement d'un bien à l'autre. Avec le simulateur Horiz.io, testez les nouvelles règles, comparez micro-BIC et régime réel, ou location meublée, nue et courte durée, et mesurez l'effet sur votre cash-flow.

FAQ : loueur de meublé non professionnel
Quelle est la nouvelle loi pour les loueurs de meublé non professionnels ?
Le projet de loi de finances 2027 propose de plafonner l'amortissement à 2,5 % et 7 000 € par an et par foyer fiscal (1,5 % et 5 000 € pour les meublés de tourisme), et de supprimer le report des amortissements non déduits. Le texte doit encore être voté.
Un loueur de meublé non professionnel doit-il payer l'URSSAF ?
Non en location longue durée : seuls les prélèvements sociaux s'appliquent. Les meublés de tourisme au-delà de 23 000 € de recettes et les loueurs passés au statut LMP relèvent en revanche des cotisations sociales.
Un LMNP paie-t-il la CFE ?
Oui en principe, sauf l'année de début d'activité et en cas d'exonération spécifique. L'avis est disponible dans l'espace professionnel impots.gouv.fr.
Comment obtenir un SIRET en LMNP ?
En déclarant son début d'activité sur le guichet unique de l'INPI, dans les 15 jours qui suivent la première mise en location.
Faut-il un SIRET par logement ?
Non, en général un seul numéro SIRET couvre l'ensemble des locations meublées du même loueur.
Comment faire son tableau d'amortissement LMNP ?
En ventilant le prix du bien par composants (gros œuvre, façades, installations, agencements, mobilier), chacun amorti sur sa durée propre, le terrain n'étant pas amortissable. Avec la réforme 2027, il faudra en plus vérifier le plafond annuel par foyer fiscal : un simulateur à jour évite les erreurs.